Lançamentos contábeis: o que são, como fazer e exemplos práticos
Atualizado em 25/08/26 - Escrito por Rafael Netto na(s) categoria(s): Fiscal

Lançamentos contábeis são registros utilizados para representar contabilmente os fatos que alteram a situação patrimonial ou o resultado de uma empresa. Eles organizam informações como data, contas envolvidas, valores, débito, crédito e histórico para que aquilo que aconteceu na operação ou no financeiro seja refletido corretamente na contabilidade.
Em uma indústria, compras de matéria-prima, vendas de produtos, pagamentos, recebimentos, movimentações de estoque, produção e despesas realizadas por colaboradores podem gerar reflexos contábeis. Quanto maior o volume de operações, maior também é a quantidade de informações que precisa chegar à contabilidade com classificação, data e valores corretos.
Quando esse fluxo depende de digitações repetidas, controles paralelos ou informações registradas em sistemas diferentes, o problema vai além do trabalho adicional no fechamento. Um erro em um lançamento pode chegar à DRE, ao balanço, aos relatórios gerenciais e, consequentemente, às análises utilizadas pelo gestor para acompanhar margem, caixa e resultado.
Ao longo deste artigo, você vai:
- Entender a lógica de débito e crédito, identificando como as contas se relacionam dentro de um lançamento.
- Saber como um lançamento é feito, desde o fato ocorrido até a conferência da classificação contábil.
- Reconhecer erros comuns no processo, entendendo como eles geram retrabalho e reduzem a confiança nos relatórios.
- Entender onde a automação pode reduzir trabalho manual, aproximando operação, financeiro e contabilidade.
Vamos entender essa lógica desde a base e avançar até a aplicação em uma indústria.
O que são lançamentos contábeis
Os lançamentos contábeis registram os fatos que produzem algum efeito econômico ou patrimonial na empresa. Para compreender isso, primeiro é importante entender o conceito de fato contábil: trata-se de um acontecimento que modifica contas patrimoniais ou de resultado e, por isso, precisa ser refletido nos registros da empresa.
Uma compra de matéria-prima, por exemplo, pode aumentar o estoque e criar uma obrigação com um fornecedor. O pagamento desse fornecedor posteriormente movimenta outras contas, como bancos e fornecedores a pagar, enquanto uma despesa reconhecida pode afetar diretamente o resultado do período.
Para transformar esses acontecimentos em registros organizados, um lançamento normalmente reúne algumas informações básicas:
- Data do lançamento: indica quando aquele fato deve ser reconhecido contabilmente e precisa estar coerente com a natureza da operação.
- Contas envolvidas: mostram onde o efeito será registrado dentro do plano de contas contábil da empresa.
- Valores: representam financeiramente o impacto da movimentação que está sendo registrada.
- Débito e crédito: indicam como cada conta será movimentada de acordo com sua natureza contábil.
- Histórico contábil: descreve a origem do registro para facilitar consultas, conferências e auditorias posteriores.
O plano de contas funciona como a estrutura que organiza essas classificações. Ele separa ativos, passivos, patrimônio líquido, receitas, custos e despesas de acordo com a realidade da empresa e com o nível de detalhamento necessário para sua contabilidade.
Na prática, os lançamentos contábeis formam a base utilizada posteriormente para construir balancetes, balanço patrimonial, DRE e outras análises. Quanto melhor a qualidade do registro de origem, maior tende a ser a confiança nas informações consolidadas.
Por isso, entender um lançamento individual ajuda o gestor a enxergar algo maior: a contabilidade recebe e organiza os efeitos financeiros e econômicos de acontecimentos que começaram em outras partes da empresa. A partir dessa compreensão, fica mais fácil perceber por que esses registros também têm impacto direto sobre a gestão industrial.
Para que servem os lançamentos contábeis na gestão de uma indústria
Os lançamentos contábeis ajudam a transformar acontecimentos dispersos da operação em informações estruturadas sobre patrimônio e resultado. Para um gestor industrial, isso significa ter condições de acompanhar como compras, vendas, custos, despesas, recebimentos e outras movimentações estão afetando financeiramente a empresa.
Na apuração de receitas, custos e despesas, por exemplo, cada classificação precisa levar o valor para a conta adequada. Esse processo alimenta a DRE e permite observar quanto a empresa vendeu, quais gastos foram necessários para operar e qual foi o resultado obtido no período.
O balanço patrimonial depende da mesma lógica. Estoques, contas bancárias, valores a receber, obrigações com fornecedores e outras posições patrimoniais são formadas a partir dos registros efetuados ao longo do tempo.
Isso também afeta atividades de conferência. Quando existe um histórico claro e as contas estão classificadas corretamente, fica mais simples investigar a origem de uma diferença, entender determinado saldo e revisar uma movimentação sem reconstruir todo o caminho por planilhas, e-mails ou documentos separados.
Para a gestão, a consequência aparece na qualidade das análises. Um relatório pode ter gráficos bem construídos, filtros detalhados e indicadores sofisticados, mas continua dependendo da confiabilidade dos dados que chegaram à sua base.
Imagine uma indústria que acompanhe mensalmente despesas administrativas e custos relacionados à operação. Se pagamentos forem classificados em contas incorretas ou se determinadas despesas forem reconhecidas em períodos inadequados, a comparação entre meses pode induzir o gestor a interpretar variações que surgiram por falhas de registro.
Essa questão se torna ainda mais importante à medida que a empresa cresce. Mais pedidos significam mais notas, pagamentos, recebimentos, compras, movimentações de materiais e despesas, aumentando também o volume de fatos que precisam chegar corretamente à contabilidade.
Como funcionam os lançamentos contábeis: débito, crédito e partidas dobradas
Débito e crédito são os dois lados utilizados para registrar os efeitos de uma operação nas contas contábeis. O significado de cada lado depende da natureza da conta movimentada, por isso associar débito automaticamente a saída de dinheiro ou crédito automaticamente a entrada costuma causar confusão.
Uma conta do ativo, como bancos ou estoques, segue uma lógica diferente de uma conta de receita. O efeito de debitar ou creditar precisa ser analisado dentro da classificação da conta e do fato que está sendo registrado.
Essa organização é estruturada pelo método das partidas dobradas. Nele, cada fato é registrado de modo que o valor total movimentado a débito permaneça igual ao valor total movimentado a crédito.
A fórmula técnica é:
Total de débitos = Total de créditos
Em linguagem simples, isso significa que todo lançamento precisa permanecer equilibrado. Uma movimentação pode envolver duas contas ou várias contas ao mesmo tempo, mas a soma de um lado deve corresponder à soma do outro.
Considere um exemplo simplificado em que uma indústria compra R$ 10.000 em matéria-prima para pagamento futuro. Para fins didáticos, podemos representar:
- Débito em estoque de matéria-prima: R$ 10.000, registrando o aumento do ativo relacionado aos materiais.
- Crédito em fornecedores: R$ 10.000, registrando a obrigação criada com quem forneceu a matéria-prima.
O cálculo fica:
Débitos = R$ 10.000
Créditos = R$ 10.000
R$ 10.000 = R$ 10.000
A interpretação prática é que o estoque da empresa aumentou ao mesmo tempo em que surgiu uma obrigação de igual valor. O caixa ainda não foi movimentado nesse momento, porque o pagamento acontecerá em outra etapa.
Quando o fornecedor for pago, haverá outro fato a ser registrado. O exemplo mostra por que o momento financeiro e o momento contábil precisam ser compreendidos dentro do contexto de cada operação.
Essa lógica também ajuda o gestor a ler melhor o que está acontecendo por trás de um relatório. O próximo passo é transformar o conceito em um procedimento que possa ser acompanhado na rotina da empresa.
Como fazer lançamentos contábeis na prática: passo a passo
Fazer lançamentos contábeis envolve analisar o fato ocorrido, verificar sua documentação e identificar corretamente as contas e o período afetados. Mesmo quando a escrituração fica sob responsabilidade da equipe contábil ou de um escritório externo, conhecer essas etapas ajuda o gestor a melhorar a qualidade das informações enviadas para contabilização.
Um fluxo básico pode ser organizado em seis passos:
- Identificar o fato ocorrido: comece entendendo o que aconteceu economicamente, como uma compra, venda, pagamento, recebimento, apropriação de despesa ou movimentação relacionada à produção.
- Verificar a documentação que sustenta o registro: nota fiscal, comprovante, contrato, relatório de despesas e outros documentos ajudam a comprovar a origem, o valor e as condições da operação.
- Identificar as contas envolvidas: determine quais contas do plano contábil representam os efeitos do fato, observando patrimônio, receita, custo ou despesa.
- Determinar débito e crédito: analise a natureza das contas para definir qual lado será movimentado e em qual valor.
- Definir data, valor e histórico: registre o período correto, o montante da operação e uma descrição que permita entender posteriormente a origem daquele lançamento.
- Conferir o lançamento e sua classificação: verifique se os valores estão equilibrados e se a classificação representa corretamente o que ocorreu na empresa.
Entre esses passos, a definição da data merece atenção especial. O momento em que o dinheiro entra ou sai da conta bancária pode ser diferente daquele em que uma receita ou despesa deve ser reconhecida contabilmente.
Imagine uma despesa relacionada a um determinado mês que seja paga somente no mês seguinte. Para analisar corretamente o resultado dos períodos, o gestor precisa compreender essa diferença e saber por que a movimentação bancária sozinha não explica todo o efeito econômico.
O regime de competência ajuda justamente a entender quando receitas e despesas devem compor o resultado da empresa. Para aprofundar esse ponto antes de avançar para os exemplos, baixe o eBook – O que é regime de competência? clicando no banner abaixo:
Depois de compreender essa separação entre data de pagamento e reconhecimento contábil, os exemplos do cotidiano ficam muito mais fáceis de interpretar. É isso que veremos a seguir em operações comuns de uma indústria.
Exemplos de lançamentos contábeis no dia a dia da indústria
Os lançamentos contábeis aparecem em praticamente todas as rotinas que movimentam recursos, direitos, obrigações, receitas, custos ou despesas. O objetivo aqui é enxergar a lógica por trás de algumas situações conhecidas, sem transformar o tema em uma aula extensa de escrituração.
Uma compra de matéria-prima a prazo, como vimos anteriormente, pode aumentar o estoque e criar uma obrigação com fornecedores. Quando essa matéria-prima for posteriormente utilizada na produção, outras movimentações poderão refletir o consumo do material e sua participação na formação dos custos.
Na venda de um produto, a operação pode gerar diferentes efeitos. Existe o reconhecimento da receita e, dependendo da estrutura do processo, também surgem reflexos relacionados a clientes, estoque, custo do produto vendido, tributos e demais contas associadas à transação.
O pagamento de um fornecedor representa outro momento. A obrigação registrada anteriormente é reduzida e os recursos disponíveis na conta bancária também diminuem, formando um novo lançamento ligado à mesma cadeia de acontecimentos.
Na produção, a quantidade de eventos aumenta. Requisições de materiais, reportes de produção, consumo de componentes e movimentações de estoque podem alimentar informações que posteriormente se relacionam com custos e registros contábeis.
Quanto mais próximas estiverem as informações operacionais da base utilizada pela contabilidade, menor tende a ser a necessidade de reconstruir acontecimentos no fechamento. Essa proximidade passa a ser especialmente relevante quando existem centenas ou milhares de transações durante o mês.
Um bom exemplo aparece nas despesas de viagem. Suponha que um colaborador utilize recursos próprios para pagar uma hospedagem de R$ 800 durante uma visita a um cliente e solicite o reembolso posteriormente.
Existe a transferência financeira utilizada para devolver os R$ 800 ao colaborador, mas também existe o reconhecimento da despesa que afetará o resultado da empresa. São acontecimentos relacionados dentro do mesmo processo, embora tenham finalidades contábeis distintas.
Essa diferença ficará ainda mais clara quando analisarmos a automação do controle de reembolso. Antes disso, vale observar os problemas que surgem quando lançamentos semelhantes dependem de dados digitados repetidamente ou de bases que não conversam entre si.
Erros em lançamentos contábeis que aumentam o retrabalho e comprometem os dados
Erros em lançamentos contábeis podem começar pequenos e se espalhar por conferências, fechamentos e relatórios. Em empresas com muitas movimentações, o esforço para descobrir a origem de uma diferença também pode consumir horas de profissionais do financeiro e da contabilidade.
Um dos problemas mais comuns é utilizar a conta contábil incorreta. Uma despesa registrada em uma classificação inadequada pode distorcer análises por setor ou natureza do gasto, dificultando a comparação entre períodos.
Lançamentos duplicados também exigem atenção. Quando a mesma informação é registrada em mais de um sistema e depois consolidada manualmente, aumenta a possibilidade de um valor entrar duas vezes na base utilizada pela contabilidade.
O histórico pouco claro cria outro tipo de dificuldade. Um lançamento com uma descrição genérica pode estar matematicamente correto, mas obrigar a equipe a buscar notas, comprovantes ou pessoas envolvidas para entender sua origem meses depois.
A data incorreta afeta principalmente análises por competência. Uma despesa reconhecida no período errado pode alterar a leitura do resultado daquele mês, fazendo com que a gestão compare números que não representam corretamente os acontecimentos de cada período.
Há ainda um problema estrutural bastante comum: financeiro e contabilidade trabalhando com bases distintas. Quando uma área atualiza uma planilha, outra registra dados em um software diferente e alguém precisa reunir tudo posteriormente, surgem pontos adicionais de conferência e digitação.
O mesmo vale para informações que já nasceram na operação. Se uma venda foi registrada, faturada e recebida em sistemas diferentes, copiar novamente seus dados para fins contábeis amplia o caminho percorrido pela informação e cria novas oportunidades de erro.
O caso da Ferraço Fundição
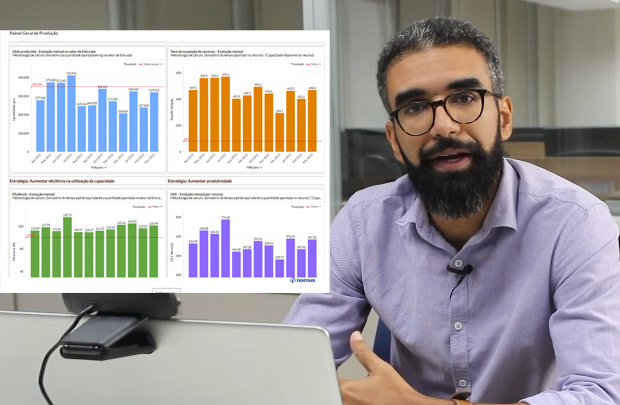
A Ferraço Fundição, indústria do segmento de fundição de ferro, enfrentava uma situação semelhante. A empresa trabalhava com um sistema incompleto, sofria com defasagem nos relatórios e indicadores financeiros e acumulava muito retrabalho nas gestões financeira e contábil.
Além disso, erros de digitação e de lançamento contribuíam para dados e relatórios incorretos. O caso ajuda a mostrar como a fragilidade dos registros pode avançar até o nível gerencial, justamente onde a empresa espera encontrar informações para apoiar suas decisões.
Para entender como a Ferraço Fundição enfrentou esses problemas, assista à entrevista abaixo:
Como automatizar lançamentos contábeis e integrar financeiro, operação e contabilidade
Automatizar lançamentos contábeis significa permitir que uma transação registrada em determinada etapa da empresa gere seu reflexo contábil a partir de regras previamente configuradas. O objetivo é aproveitar informações que já existem no fluxo de trabalho e reduzir a necessidade de redigitá-las em uma etapa posterior.
Em uma indústria, essa lógica ganha importância porque um mesmo processo pode atravessar diversos setores. Uma venda começa no comercial, pode gerar produção e movimentação de estoque, segue para faturamento, contas a receber e recebimento, enquanto cada etapa produz dados relevantes para a contabilidade.
A integração permite que essas informações mantenham uma ligação com o evento que as originou. Isso facilita conferências e reduz a quantidade de controles criados apenas para transportar dados de um setor para outro.
O Nomus ERP Industrial pode gerar lançamentos a partir das transações registradas em diferentes áreas do sistema. Veja abaixo:
Configurações contábeis
As Configurações contábeis permitem definir como os lançamentos serão gerados pelo sistema, relacionando contas contábeis a contas bancárias, contas do plano financeiro, setores de estoque e outras configurações utilizadas nas transações.

Na prática, essas configurações funcionam como regras para transformar movimentos operacionais e financeiros em registros contábeis. O principal problema tratado aqui é a dependência de lançamentos manuais para eventos que seguem padrões conhecidos, reduzindo retrabalho e a exposição a erros de classificação repetitivos.
O impacto financeiro aparece principalmente no uso da equipe. Quando uma informação já registrada pode seguir automaticamente para a contabilidade, profissionais deixam de gastar tempo copiando dados e podem concentrar esforço em conferência, análise e fechamento.
Geração de lançamentos contábeis em tempo real
A funcionalidade de Geração de lançamentos contábeis em tempo real permite gerar registros associados a transações como vendas, compras, movimentações de estoque, movimentações da produção e lançamentos financeiros.

Isso aproxima o acontecimento operacional do seu reflexo contábil. Em empresas que concentram grande parte desse trabalho apenas no fim do mês, a equipe precisa reconstruir e conferir um volume elevado de informações em um período curto.
Com os registros sendo gerados ao longo da rotina, a contabilidade pode acompanhar os acontecimentos de forma mais atualizada. Para o gestor, isso cria melhores condições para trabalhar com análises que dependem de informações recentes e organizadas.
Visualização de lançamentos contábeis nas principais telas do sistema
A Visualização de lançamentos contábeis nas principais telas do sistema ajuda a consultar os registros relacionados a documentos de saída, entrada, vendas e compras de serviço, requisições de materiais, ordens de produção, contas a pagar e receber, recebimentos e pagamentos.

O ganho aqui está na rastreabilidade da informação. Em vez de observar a contabilidade como uma base distante da operação, o usuário consegue relacionar o documento ou movimento original aos lançamentos gerados a partir dele.
Isso reduz dúvidas de interpretação e facilita investigações quando algum valor precisa ser revisado. A transparência sobre a origem do lançamento ajuda financeiro, operação e contabilidade a trabalharem sobre o mesmo acontecimento.
Geração de lançamentos contábeis no controle de reembolso de despesas
A Geração de lançamentos contábeis no controle de reembolso de despesas conecta um processo bastante comum do financeiro à contabilidade. A empresa pode registrar despesas realizadas por colaboradores ou representantes e controlar adiantamentos, reembolsos e devoluções dentro do fluxo.
Com a configuração contábil preparada, essas movimentações podem gerar seus respectivos lançamentos. O ponto mais importante para o gestor é compreender que diferentes eventos dentro do reembolso cumprem funções diferentes.
No adiantamento, a empresa transfere recursos para a conta de controle do colaborador. A referência contábil apresentada para esse movimento é:
- Débito: Ativo, banco do colaborador.
- Crédito: Ativo, banco da empresa.
No reembolso, a empresa paga ao colaborador os valores que ele utilizou com recursos próprios. A referência indicada segue a movimentação entre as contas de controle:
- Débito: Ativo, banco do colaborador.
- Crédito: Ativo, banco da empresa.
Na devolução de adiantamento, o valor que não foi utilizado retorna para a empresa:
- Débito: Ativo, banco da empresa.
- Crédito: Ativo, banco do colaborador.
Já na aprovação da despesa, ocorre o reconhecimento do gasto no resultado:
- Débito: Resultado, despesa.
- Crédito: Ativo, banco do colaborador.
Esse último ponto é especialmente importante. Adiantamento, reembolso e devolução representam transferências de valores entre contas de controle, enquanto a aprovação da despesa leva o gasto para a DRE de acordo com a data de aprovação.
Imagine novamente o colaborador que realizou uma despesa de viagem. Ele registra o gasto, o financeiro analisa a documentação e aprova, a movimentação correspondente é controlada no processo e a configuração contábil gera o lançamento relacionado à despesa.
O fluxo pode ser entendido desta forma:
colaborador realiza a despesa → financeiro analisa e aprova → sistema registra a movimentação financeira → configuração contábil gera o lançamento → despesa aprovada passa a compor o resultado.
O benefício está na continuidade das informações. Uma despesa nasce dentro de um processo financeiro, passa por aprovação e pode chegar ao resultado contábil sem depender de uma segunda estrutura criada apenas para transportar os dados.
Esse tipo de integração reduz atividades paralelas e aproxima o evento original do registro utilizado na contabilidade. O impacto financeiro aparece principalmente na redução do retrabalho e na melhoria da qualidade da informação usada para acompanhar despesas e resultado.
Se você quiser visualizar como a integração entre processos industriais, financeiro e contabilidade funciona na prática, assista a uma demonstração do Nomus ERP Industrial:
Acompanhe a Nomus e continue evoluindo sua gestão industrial
Organizar uma indústria exige aprendizado contínuo sobre processos, produção, estoque, custos, financeiro e dados. Acompanhar conteúdos técnicos ajuda o gestor a reconhecer pontos de melhoria e construir uma operação com mais controle e clareza de informações.
Nas redes da Nomus, você pode acompanhar novos conteúdos, materiais e discussões voltadas para a realidade da gestão industrial:
Continue observando como as informações circulam pela sua empresa e procurando formas de reduzir atividades paralelas que dificultam o controle. Vamos em frente!
Se quiser aprofundar a diferença entre movimentação financeira e reconhecimento contábil, baixe também o eBook – O que é regime de competência?
Hoje, os lançamentos contábeis da sua empresa acompanham a operação de forma integrada ou ainda dependem de registros manuais e conferências paralelas?

Autor do Artigo
Rafael Netto
Engenheiro de Produção formado na UFRJ com especializações nas áreas de gestão estratégica, custos, financeira, fiscal e de projetos de software. CEO e fundador da Nomus. Rafael tem mais de 20 anos de experiência como gestor nas áreas de Estratégia, Desenvolvimento de software, Suporte, Implantação, Financeiro, Recursos Humanos, e com implantação de sistemas de PCP e ERP em fábricas de diversos setores, como Alimentos, Metal/mecânico, Plástico, Químico, Farmacêutico, Gráfico, Equipamentos, Náutico, entre outros.
Encontre Rafael Netto nas redes sociais:
Participe! Deixe o seu comentário agora mesmo: