Perder dinheiro no estoque: 7 causas e como corrigir na indústria
Atualizado em 1/10/26 - Escrito por Thiago Leão na(s) categoria(s): Estoque

Perder dinheiro no estoque é manter materiais e produtos armazenados de uma forma que consome mais recursos do que deveria ou que impede o capital investido de gerar o retorno esperado para a indústria.
Esse problema aparece de várias maneiras. Pode estar em uma matéria-prima comprada em excesso, em um produto acabado que fica meses sem movimentação, em itens vencidos, em diferenças entre o saldo físico e o sistema ou até em uma compra aparentemente correta, realizada muito antes de existir necessidade produtiva.
Para o gestor industrial, a consequência vai além do espaço ocupado no almoxarifado. O estoque interfere diretamente no caixa disponível, na margem dos produtos, na produtividade da fábrica e na capacidade de planejar compras e produção com segurança. Uma empresa pode ter um estoque alto e, ao mesmo tempo, enfrentar falta dos materiais que realmente precisa.
Ao longo deste artigo, você vai entender como:
- Identificar onde o estoque está consumindo caixa, observando excesso, baixo giro, perdas e compras antecipadas.
- Medir o problema com indicadores, transformando a percepção de estoque alto em números que orientam decisões.
- Relacionar compras com a necessidade produtiva, reduzindo decisões baseadas apenas no histórico ou na experiência do comprador.
- Integrar estoque, compras e produção, aumentando a confiabilidade das informações usadas na gestão.
Vamos entender onde o dinheiro pode estar ficando preso dentro da sua própria operação.
O que é perder dinheiro no estoque?
Perder dinheiro no estoque acontece quando o valor aplicado em materiais e produtos deixa de contribuir adequadamente para a operação da indústria. Isso pode ocorrer porque a quantidade comprada foi superior à necessidade, porque o item perdeu utilidade, porque houve desperdício ou porque os registros disponíveis não representam o estoque físico.
Todo estoque exige investimento. Quando uma empresa compra R$ 50 mil em matéria-prima, por exemplo, esse dinheiro deixa temporariamente o caixa e passa a existir na forma de materiais armazenados. O retorno financeiro acontece quando esses materiais participam da produção, os produtos são vendidos e os valores retornam para a empresa.
O problema começa quando parte desse ciclo fica lenta ou interrompida. Quanto mais tempo um material permanece sem utilização, maior tende a ser o período em que aquele capital permanece imobilizado. Dependendo do item, ainda existem riscos de validade, deterioração, mudança de engenharia, alteração de demanda ou obsolescência.
Há também perdas menos visíveis. Uma diferença de saldo pode levar o comprador a adquirir algo que já existia fisicamente ou fazer com que o PCP planeje uma produção considerando um material inexistente. Em outro cenário, um lote comprado cedo demais ocupa espaço durante meses e consome caixa que poderia estar disponível para outras necessidades.
Por isso, analisar se a indústria está perdendo dinheiro no estoque exige olhar simultaneamente para quantidade, valor, giro, confiabilidade do saldo e necessidade futura. Somente contar peças no almoxarifado oferece uma visão limitada do problema.
Essa análise ganha ainda mais importância quando observamos as situações práticas que fazem esse dinheiro se acumular ou desaparecer dentro da operação.
7 formas de perder dinheiro no estoque da indústria
As perdas costumam surgir de pequenas decisões repetidas ao longo do tempo. Uma compra um pouco maior, um apontamento de produção atrasado ou um material que permanece esquecido na prateleira parecem problemas isolados. Quando acumulados, passam a afetar caixa, margem e produtividade.
Veja sete situações comuns que fazem uma indústria perder dinheiro no estoque.
- Comprar mais matéria-prima do que a demanda exige. Uma condição comercial vantajosa pode estimular a compra de volumes elevados, mas o desconto precisa ser analisado junto com o consumo esperado. Se parte do material permanecer meses armazenada, a indústria compromete caixa, ocupa espaço e assume o risco de validade ou obsolescência.
- Manter itens com baixo giro durante muito tempo. Materiais sem movimentação representam capital aplicado que demora para retornar à empresa. Quanto maior o valor desses itens, maior a parcela do caixa que permanece presa em um estoque que pouco contribui para vendas ou produção.
- Perder materiais por validade, avarias ou obsolescência. Algumas matérias-primas possuem prazo de validade, exigem condições específicas de armazenamento ou podem deixar de ser utilizadas após alterações de produto. Quando precisam ser descartadas, o valor investido se transforma em perda efetiva e pode afetar diretamente a margem.
- Trabalhar com saldo físico diferente do saldo registrado. Se o sistema informa 500 unidades e existem apenas 420 no estoque físico, compras, vendas e produção podem ser planejadas com uma diferença de 80 unidades. O resultado pode aparecer como compra emergencial, produção interrompida, atraso de entrega ou necessidade constante de ajustes.
- Comprar antecipadamente sem necessidade produtiva. Antecipar uma aquisição pode fazer sentido quando existe uma justificativa técnica, comercial ou de fornecimento. Quando a prática acontece de forma recorrente sem relação com demanda e produção, a empresa transforma caixa disponível em materiais que ainda não precisam estar armazenados.
- Descobrir a falta de materiais somente quando a produção precisa deles. A falta de um componente aparentemente barato pode interromper uma ordem de produção inteira. Nessa situação, o custo aparece em horas improdutivas, reprogramações, compras urgentes, fretes especiais e possíveis atrasos para clientes.
- Produzir para estoque sem considerar demanda, carteira e consumo real. Produzir antecipadamente pode ser necessário em determinadas operações, porém precisa estar sustentado por planejamento. Quando produtos acabados se acumulam sem perspectiva clara de venda, matéria-prima, mão de obra e capacidade produtiva foram consumidas antes da geração da receita correspondente.
Perceba que perder dinheiro no estoque também pode acontecer quando nenhum produto foi fisicamente descartado. O capital pode estar apenas no lugar errado, na quantidade errada ou no momento errado.
Diante disso, uma pergunta importante surge: sua indústria consegue identificar essas situações com dados ou só percebe o problema quando falta espaço, caixa ou material para produzir?
Como saber se você está perdendo dinheiro no estoque hoje
Um diagnóstico inicial pode ser feito sem começar por uma análise complexa. O objetivo é descobrir onde estão os maiores sinais de excesso, perda, inconsistência ou falta de planejamento.
Comece levantando o valor total atual do estoque, preferencialmente separado entre matéria-prima, materiais auxiliares, itens em processo, produtos semiacabados e produtos acabados. A quantidade física isolada pode enganar, porque mil unidades de um item de baixo custo podem representar menos capital do que algumas poucas unidades de uma matéria-prima cara.
Depois, identifique materiais sem movimentação e observe há quanto tempo cada item permanece armazenado. Um estoque parado por 30 dias pode ser normal para determinada operação, enquanto 180 dias podem indicar excesso em outra. O parâmetro precisa considerar consumo, prazo de reposição, estratégia produtiva e características do produto.
Vale verificar também:
- Itens vencidos ou próximos da validade, porque representam risco de descarte e necessidade de priorização do consumo.
- Diferenças entre estoque físico e sistema, pois reduzem a confiança usada em compras e planejamento.
- Compras emergenciais recentes, especialmente quando ocorreram apesar de existir um estoque total elevado.
- Materiais comprados acima do consumo habitual, avaliando se existe justificativa para o volume armazenado.
- Itens que faltam com frequência, porque podem indicar falhas nos parâmetros de reposição ou no planejamento.
- Quantidade e valor de ajustes de inventário, observando se as mesmas divergências continuam acontecendo.
Esse levantamento costuma revelar um ponto importante: o problema pode estar na composição do estoque, e não somente no valor total armazenado. A empresa pode reduzir alguns materiais e ainda precisar aumentar outros para melhorar o atendimento à produção.
Indicadores para começar a acompanhar
Um dos indicadores mais conhecidos é o giro de estoque, que mostra quantas vezes o estoque médio foi consumido ou renovado em determinado período.
Fórmula técnica:
Giro de estoque = Custo dos materiais consumidos no período ÷ Valor médio do estoque
Em linguagem simples, o indicador compara quanto estoque passou pela operação com o valor médio mantido armazenado.
Imagine que uma indústria tenha consumido R$ 1.200.000 em materiais durante o ano e tenha mantido estoque médio de R$ 300.000.
O cálculo fica:
Giro = R$ 1.200.000 ÷ R$ 300.000
Giro = 4 vezes ao ano
Na prática, isso significa que o valor equivalente ao estoque médio foi renovado quatro vezes no período analisado. O número precisa ser interpretado considerando o tipo de indústria, a estratégia de fornecimento e os prazos de reposição.
Outro indicador importante é a cobertura de estoque.
Fórmula técnica:
Cobertura = Estoque disponível ÷ Consumo médio do período
Se existem 600 kg de determinada matéria-prima e o consumo médio é de 100 kg por semana:
Cobertura = 600 ÷ 100
Cobertura = 6 semanas
Isso indica que, mantendo o consumo médio utilizado no cálculo e sem considerar novas entradas, o saldo atual seria suficiente para aproximadamente seis semanas. A partir daí, o gestor pode comparar essa cobertura com prazo de entrega do fornecedor, estoque de segurança e demanda prevista.
Também é importante acompanhar a acuracidade do estoque, que mede o quanto o saldo registrado corresponde ao que foi encontrado fisicamente.
Uma forma simples de medir é:
Acuracidade = Quantidade de itens sem divergência ÷ Quantidade de itens contados × 100
Se 950 itens estiverem corretos em uma contagem de 1.000 itens:
Acuracidade = 950 ÷ 1.000 × 100
Acuracidade = 95%
A interpretação prática é direta: 5% dos itens verificados apresentaram algum tipo de divergência. O próximo passo precisa ser identificar a origem dessas diferenças, porque apenas corrigir o saldo no inventário mantém a causa do problema ativa.
Além desses indicadores, acompanhe o valor dos itens sem movimentação, o valor descartado por validade ou dano e a quantidade de compras emergenciais realizadas por período. Juntos, esses números ajudam a transformar a sensação de perder dinheiro no estoque em um diagnóstico gerencial.
Se você quer aprofundar esse diagnóstico e estruturar rotinas práticas de controle, baixe o material Gestão de estoque: dicas práticas para otimizar sua fábrica clicando no banner abaixo:
Com o diagnóstico em mãos, o próximo passo é traduzir essas situações operacionais para uma linguagem que toda a gestão entende: dinheiro.
Quanto custa perder dinheiro no estoque?
O custo de perder dinheiro no estoque aparece de maneiras diferentes. Algumas são facilmente percebidas na contabilidade, como o descarte de uma matéria-prima vencida. Outras ficam distribuídas entre capital imobilizado, armazenagem, horas paradas e decisões tomadas com informações incorretas.
Capital imobilizado
Uma análise inicial pode estimar quanto dinheiro está aplicado acima da necessidade definida pela empresa.
Fórmula técnica:
Capital imobilizado em excesso = Quantidade excedente × Custo unitário
Imagine uma matéria-prima com custo de R$ 50 por unidade. A empresa possui 1.000 unidades armazenadas, mas, depois de considerar demanda, prazo do fornecedor e estoque de segurança, entende que precisa manter 600 unidades.
Primeiro, calcule o excesso:
1.000 unidades – 600 unidades = 400 unidades excedentes
Depois, multiplique pelo custo:
400 × R$ 50 = R$ 20.000
Nesse exemplo, R$ 20.000 estão aplicados em uma quantidade superior à necessidade definida naquele momento. Isso não significa necessariamente que todo o valor será perdido, pois o material ainda pode ser consumido. O impacto está no período em que esse dinheiro permanece indisponível para outras necessidades da indústria e no risco adicional associado ao armazenamento.
A análise também precisa considerar materiais diferentes. Muitas empresas descobrem que uma parcela relevante do estoque está concentrada em poucos itens de alto valor ou baixo giro, o que ajuda a definir prioridades de atuação.
Perdas efetivas
Há situações em que o impacto deixa de ser imobilização e passa a ser perda financeira concreta. Entram aqui materiais descartados por validade, danos, obsolescência e diferenças sem recuperação identificadas em inventário.
Fórmula técnica:
Perda efetiva do estoque = Valor de itens vencidos + Valor de itens danificados + Valor de itens obsoletos + Diferenças sem recuperação
Suponha que, em determinado trimestre, uma indústria registre:
R$ 4.000 em material vencido
R$ 2.500 em avarias
R$ 3.000 em itens obsoletos
R$ 1.500 em diferenças sem recuperação
O cálculo será:
R$ 4.000 + R$ 2.500 + R$ 3.000 + R$ 1.500 = R$ 11.000
Na prática, os R$ 11.000 representam recursos que foram aplicados no estoque e que não conseguirão cumprir o ciclo econômico esperado.
O custo total ainda pode ser maior. Um item armazenado exige espaço, movimentação, contagem e controle. Uma falta inesperada pode gerar compra emergencial e frete especial. Um saldo incorreto pode provocar parada de produção ou aquisição duplicada.
Por isso, o gestor precisa observar a cadeia de consequências. Uma falha de estoque pode gerar custo em compras, produção, logística, financeiro e atendimento ao cliente ao mesmo tempo.
Quando essas perdas começam a ser medidas, surge uma questão mais importante do que simplesmente reduzir o estoque: quais mudanças operacionais evitam que o mesmo dinheiro volte a ficar preso ou seja perdido nos próximos meses?
Como parar de perder dinheiro no estoque
Reduzir perdas exige uma sequência de organização. Cortar compras de forma indiscriminada pode apenas trocar excesso por falta de material, criando novos problemas para a produção. O objetivo é melhorar a qualidade das decisões sobre o que comprar, quanto comprar e quando comprar.
Uma sequência prática pode seguir estes passos:
- Melhore cadastros e unidades de medida. Códigos duplicados, descrições confusas e conversões incorretas entre quilos, metros, caixas e unidades prejudicam todo o controle posterior. Um cadastro confiável é a base para movimentações e análises corretas.
- Faça um inventário e trate as divergências encontradas. Conte os materiais, compare com os registros e ajuste o saldo quando necessário. Depois, investigue por que a diferença ocorreu. Movimentações sem registro, erros de unidade, requisições não apontadas e recebimentos incorretos precisam ser tratados na origem.
- Classifique os materiais por giro e relevância financeira. Nem todo item merece a mesma frequência de acompanhamento. Materiais caros, críticos ou com alto impacto na operação podem exigir regras mais cuidadosas do que itens baratos e facilmente encontrados.
- Defina regras de reposição. Estoque mínimo, estoque de segurança, ponto de pedido e prazo de fornecimento precisam refletir a realidade de cada item. Esses parâmetros devem ser revisados quando consumo, fornecedor ou estratégia produtiva mudam.
- Relacione compras à necessidade produtiva. O comprador precisa enxergar demanda, ordens de produção, estrutura dos produtos, saldo disponível e pedidos já realizados. Essa relação reduz o risco de comprar matéria-prima porque ela costuma ser utilizada ou porque o saldo atual parece baixo.
Um exemplo prático dessa mudança aparece na Guaru Borrachas, indústria de borrachas automotivas. A empresa utilizava muitas planilhas e um sistema limitado, enquanto o abastecimento do estoque apresentava desalinhamento com produção e vendas.
Segundo o relato da empresa, a matéria-prima era comprada sem uma visão precisa da quantidade necessária para fabricar os produtos. Isso gerava excesso de determinados materiais e perdas quando matérias-primas sujeitas a validade permaneciam armazenadas por tempo demais.
Com a estruturação dos materiais utilizados na produção, a equipe passou a conseguir calcular quantos quilos seriam necessários para fabricar determinada quantidade de produto. O resultado foi uma compra mais relacionada à necessidade real da fábrica e maior controle sobre materiais que poderiam vencer.
Assista à entrevista da Guaru Borrachas e veja como essa mudança aconteceu na prática:
- Registre corretamente consumo e produção. Se a produção usa dez unidades de uma matéria-prima e o consumo não é registrado, o saldo deixa de representar a realidade. O mesmo acontece quando um produto acabado é fabricado e sua entrada não é atualizada.
- Acompanhe o estoque futuro. O saldo de hoje responde apenas uma parte da pergunta. A gestão também precisa saber o que já está comprometido com vendas e produção, quais compras ainda serão recebidas e quais demandas aparecerão nos próximos períodos.
- Crie indicadores e uma rotina de acompanhamento. Giro, cobertura, acuracidade, itens parados, descartes e compras emergenciais precisam entrar em uma rotina de análise. O objetivo é perceber desvios enquanto ainda existe tempo para agir.
Planilhas podem ajudar bastante nas primeiras etapas dessa organização, principalmente quando a operação ainda possui poucos itens e movimentações. Conforme cresce o número de produtos, ordens, compras, movimentações e responsáveis, manter diferentes controles atualizados e conciliados exige cada vez mais esforço.
Nesse ponto, o desafio deixa de estar somente dentro do almoxarifado e passa a depender da forma como compras, PCP, produção, vendas e estoque trocam informações.
Como integrar compras, produção e estoque para proteger margem e caixa
A gestão de estoque industrial funciona melhor quando cada etapa do processo alimenta a próxima com dados atualizados. Uma sequência simplificada pode ser representada assim:
pedido ou demanda → plano de produção → necessidade de materiais → compras → recebimento → consumo → produção → atualização do estoque
Tudo começa pela necessidade. Um pedido de venda, uma previsão ou uma política de reposição gera uma demanda produtiva. A partir dela, a indústria define o que precisa fabricar e quais materiais serão necessários.
O saldo disponível precisa então ser confrontado com essa necessidade. Se determinada matéria-prima já existe em quantidade suficiente, a compra pode não ser necessária. Se parte do saldo já está comprometida com outras ordens, olhar apenas para a quantidade física disponível pode levar a uma decisão incompleta.
Pedidos de compra em aberto também precisam entrar nessa análise. Comprar novamente um item que já possui uma quantidade relevante prevista para chegar pode aumentar o excesso. Do outro lado, confiar em uma entrega que está atrasada pode deixar uma ordem sem material.
Depois do recebimento, a movimentação precisa aparecer no estoque. Durante a produção, o consumo de matéria-prima e a fabricação de produtos também devem atualizar os registros. Quando uma dessas etapas fica fora do fluxo, o saldo utilizado pelo comprador e pelo PCP começa a perder confiabilidade.
Imagine um cenário em que a produção consumiu 300 kg de um material durante dois dias, mas o apontamento ainda não foi registrado. O comprador consulta o sistema e encontra um saldo maior do que o físico. Se o erro só aparecer quando uma nova ordem for liberada, a indústria poderá descobrir a falta exatamente no momento em que precisa produzir.
O caminho contrário também acontece. Um recebimento já realizado pode permanecer sem registro e levar a uma nova compra desnecessária.
É por isso que integrar áreas protege margem e caixa. A compra passa a considerar necessidade futura, a produção utiliza saldos mais confiáveis e o estoque reflete melhor o que realmente aconteceu na fábrica.
Quanto maior a variedade de produtos, matérias-primas e ordens simultâneas, mais importante se torna ter uma estrutura capaz de manter essas relações atualizadas. É nesse cenário que a tecnologia pode apoiar o controle sem transformar a gestão em um conjunto de conferências manuais.
Como o Nomus ERP Industrial ajuda a reduzir perdas no estoque
Um sistema integrado pode apoiar esse processo ao conectar movimentações de estoque com produção, compras, vendas e planejamento. Um exemplo disso é o Nomus ERP Industrial, que possui recursos voltados à rotina de fábricas e permite estruturar o controle em etapas.
A lógica começa pela confiabilidade do saldo, passa pelo registro das movimentações, avança para a visão futura e chega ao planejamento das necessidades de compra.
Inventários

A funcionalidade de Inventários permite realizar contagens e atualizar os saldos dos produtos cadastrados. Isso ajuda a confrontar o que está fisicamente armazenado com o que consta no sistema.
O benefício financeiro aparece na qualidade das decisões seguintes. Um saldo confiável reduz compras realizadas por causa de registros incorretos e diminui o risco de liberar uma produção contando com materiais inexistentes.
O inventário também ajuda a identificar recorrências. Se determinado grupo de itens apresenta divergências repetidamente, a indústria ganha uma indicação de que precisa revisar os processos de recebimento, movimentação, requisição ou apontamento.
Produção integrada ao estoque

A Produção integrada ao estoque registra o consumo dos materiais utilizados na fabricação e a entrada dos produtos acabados e semiacabados.
Com isso, uma movimentação produtiva deixa reflexo no saldo utilizado pelas demais áreas. O comprador consegue consultar informações mais próximas da realidade e o PCP reduz o risco de trabalhar com quantidades desatualizadas.
Essa integração também contribui para a apuração de consumo e custos. Quando o registro do material utilizado se aproxima do que efetivamente ocorreu no chão de fábrica, a gestão ganha uma base melhor para analisar desperdícios e desvios.
Análise do estoque projetado

A Análise do estoque projetado amplia a visão para além do saldo disponível naquele momento. O recurso considera entradas e saídas previstas, como pedidos de venda, materiais empenhados, ordens em andamento, pedidos de compra e demandas futuras.
Essa visão é relevante porque um saldo aparentemente alto pode já estar comprometido. Da mesma forma, um saldo baixo pode possuir uma entrada programada que elimina a necessidade de uma nova aquisição.
Ao enxergar essas movimentações futuras, a indústria consegue avaliar melhor o momento de comprar e reduz o risco de acumular materiais antecipadamente.
MRP: Planejamento da necessidade de materiais

O MRP calcula necessidades de materiais considerando fatores como plano de produção, saldo disponível, materiais já comprometidos e pedidos de compra.
Na prática, ele ajuda a responder três perguntas fundamentais para compras: o que precisa ser comprado, quanto precisa ser comprado e para quando o material será necessário.
Isso reduz a dependência de decisões baseadas apenas no consumo passado ou na memória do comprador. O impacto esperado é um melhor equilíbrio entre disponibilidade para produzir e capital aplicado em matéria-prima.
Essas funcionalidades seguem uma progressão importante: primeiro a indústria aumenta a confiança no saldo, depois registra melhor as movimentações, passa a enxergar o estoque futuro e, por fim, estrutura o planejamento de materiais.
Se você quiser entender como esse fluxo funciona aplicado a uma operação industrial, assista a uma demonstração do Nomus ERP Industrial:
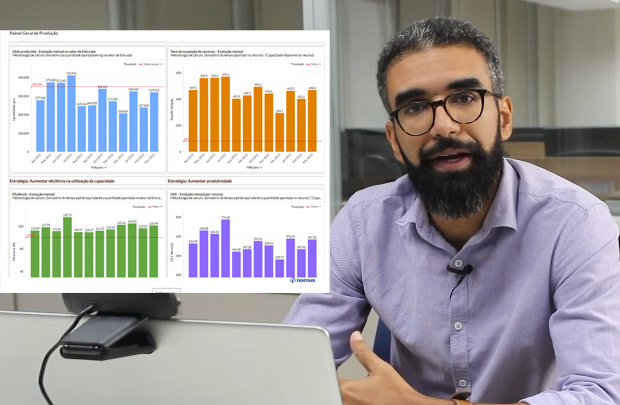
A tecnologia, porém, ganha valor quando os dados de estoque também começam a participar das decisões de gestão e do acompanhamento financeiro da empresa.
Acompanhe a Nomus e continue organizando sua indústria
Aqui no Blog Industrial da Nomus, continuamos aprofundando temas ligados a estoque, produção, custos, PCP, compras e gestão industrial, sempre buscando transformar conceitos técnicos em ações aplicáveis à rotina das fábricas.
Acompanhe os próximos conteúdos e use essas referências para revisar processos, indicadores e decisões na sua empresa.
Vamos em frente!

Autor do Artigo
Thiago Leão
Engenheiro Mecânico Industrial formado na UERJ, Sócio e diretor comercial da Nomus. Thiago já atuou em fábricas de diversos setores, como: Embarcações, perfuração submarina, metal mecânica, materiais de escritório, alimentício, cosméticos e tubulação.
Encontre Thiago Leão nas redes sociais:
Participe! Deixe o seu comentário agora mesmo: