Tabela IBPT: o que é, para que serve e como manter atualizada
Atualizado em 19/08/26 - Escrito por Rafael Netto na(s) categoria(s): Fiscal
Tabela IBPT é uma tabela que reúne informações usadas para apresentar ao consumidor a carga tributária aproximada relacionada a produtos e serviços. Ela serve como referência para que empresas informem, em documentos fiscais ou equivalentes, uma estimativa dos tributos que influenciam o preço de venda, conforme previsto na Lei 12.741/2012.
Para uma indústria, o ponto de atenção está na rotina necessária para manter essas informações atualizadas. A Tabela IBPT possui período de vigência, precisa estar relacionada corretamente aos itens cadastrados e deve chegar ao processo de faturamento com dados coerentes, o que exige organização entre cadastro, fiscal e emissão de documentos.
Ao ler este artigo até o final, você vai entender como:
- identificar a função da Tabela IBPT, entendendo o que ela representa dentro da rotina fiscal;
- conferir se os dados estão atualizados, observando fonte, vigência e cadastro dos produtos;
- reduzir retrabalho no faturamento, evitando versões antigas ou informações espalhadas;
- organizar a atualização como um processo, com responsáveis e conferências definidas;
- integrar a Tabela IBPT ao sistema de gestão, reduzindo a dependência de arquivos externos.
Vamos em frente:
O que é Tabela IBPT?
A Tabela IBPT é uma base de informações utilizada para apresentar ao consumidor uma estimativa da carga tributária que influencia o preço de produtos e serviços. A sigla IBPT significa Instituto Brasileiro de Planejamento e Tributação, entidade responsável pelo projeto De Olho no Imposto e pela disponibilização dos dados utilizados nessa rotina.
Na prática, a tabela relaciona produtos e serviços a informações que permitem demonstrar os tributos aproximados na nota fiscal. Esse valor tem caráter informativo para o consumidor e está ligado à transparência prevista na Lei 12.741/2012.
Esse ponto merece atenção porque a carga tributária aproximada informada pela Tabela IBPT possui uma finalidade diferente da apuração dos tributos que a empresa efetivamente deve recolher. ICMS, IPI, PIS, COFINS e outras regras da operação fiscal seguem suas próprias parametrizações, enquadramentos e características.
Portanto, quando uma indústria consulta a Tabela IBPT NCM de determinado produto, ela está buscando uma informação utilizada na demonstração aproximada dos tributos ao consumidor. A tabela não substitui a definição das regras tributárias aplicáveis à operação realizada pela empresa.
A relação com o NCM, ou Nomenclatura Comum do Mercosul, também torna o cadastro dos itens uma parte importante da rotina. Se o produto estiver associado a informações inconsistentes, a empresa pode carregar essa inconsistência para etapas seguintes do faturamento.
Quem emite documentos fiscais precisa entender pelo menos o funcionamento básico desse processo, mesmo quando a parte tributária é conduzida por contador, escritório contábil ou equipe fiscal interna. Para o gestor, o principal interesse está em garantir que a informação correta esteja disponível no momento em que o documento precisa ser emitido.
Isso leva a uma questão operacional importante: a Tabela IBPT pode parecer um detalhe restrito ao fiscal, mas sua utilização acontece dentro de um fluxo que envolve cadastro, sistema e faturamento. É justamente essa conexão que faz o assunto chegar à rotina da indústria.
Para que serve a Tabela IBPT na rotina de uma indústria?
A principal função da Tabela IBPT na indústria é fornecer a referência utilizada para informar a carga tributária aproximada relacionada aos produtos e serviços comercializados. Essa informação pode aparecer no documento fiscal emitido ao consumidor, conforme a situação aplicável.
Para que isso aconteça corretamente, vários elementos precisam estar alinhados. O cadastro do produto precisa conter informações coerentes, o item deve estar relacionado à classificação adequada e o sistema utilizado no faturamento precisa trabalhar com dados atualizados.
Imagine uma indústria com centenas ou milhares de itens cadastrados. Cada produto passa por vendas, faturamento, emissão de documentos e diferentes controles internos, enquanto o gestor espera que o processo ocorra sem depender de conferências improvisadas a cada operação.
Nesse cenário, a organização do cadastro passa a ter impacto direto na execução da rotina. Uma informação incorreta ou desatualizada pode exigir que alguém interrompa o faturamento, procure a origem do dado, confira arquivos e descubra qual versão deveria estar sendo utilizada.
O impacto aparece principalmente em três frentes. A primeira é o tempo administrativo gasto na conferência. A segunda é a possibilidade de documentos precisarem ser revisados. A terceira é a dependência de pessoas específicas que conhecem os caminhos utilizados para atualizar os dados.
Uma indústria com baixo volume até pode conduzir essas etapas manualmente sem sentir grandes dificuldades. Quando o número de produtos, usuários e documentos aumenta, entretanto, acompanhar arquivos, versões e cadastros passa a consumir uma parcela maior da rotina.
Por isso, o gestor precisa enxergar a Tabela IBPT dentro de um processo mais amplo de controle das informações fiscais. Mesmo que ele não configure pessoalmente os dados, é importante saber quem atualiza, como atualiza, onde a informação fica armazenada e de que forma chega à NF-e.
Uma situação bastante comum ajuda a visualizar o problema. O responsável pelo fiscal pode baixar uma tabela IBPT atualizada, mas a existência desse arquivo, por si só, não garante que os dados utilizados no faturamento já tenham sido atualizados.
Se a Tabela IBPT possui vigência e influencia uma rotina recorrente, quem garante dentro da sua indústria que a atualização chegou ao ponto em que o documento fiscal é realmente emitido? Essa pergunta conduz diretamente ao processo de conferência.
Como conferir e manter a Tabela IBPT atualizada
Manter a Tabela IBPT atualizada exige um processo simples, porém bem definido. O objetivo é garantir que a empresa acompanhe a fonte das informações, verifique a vigência, mantenha os cadastros organizados e confirme se os novos dados chegaram ao faturamento.
O cuidado principal está em evitar que a atualização seja tratada somente como o ato de obter um novo arquivo. A rotina precisa terminar com a informação disponível no processo que efetivamente utiliza esses dados.
1. Verifique a fonte e a vigência da tabela
O primeiro passo para entender como atualizar Tabela IBPT é conferir de onde vêm os dados utilizados pela empresa. O projeto De Olho no Imposto disponibiliza informações para que os sistemas possam trabalhar com a tabela e também oferece integração por API.
As versões da tabela possuem período de vigência. Por isso, a empresa precisa acompanhar esse dado em vez de assumir que um arquivo armazenado há algum tempo continua sendo a referência atual.
Esse cuidado parece básico, mas é justamente nas tarefas recorrentes que surgem dependências perigosas. Quando somente uma pessoa sabe que precisa verificar a versão ou possui o caminho para realizar a atualização, uma ausência, troca de função ou período de maior demanda pode interromper a rotina.
O mais adequado é transformar a conferência em uma atividade conhecida pela empresa. O responsável precisa saber qual é a fonte utilizada, qual informação indica a vigência e qual procedimento deve ser seguido quando novos dados precisam chegar ao sistema.
2. Confira a relação dos produtos com seus códigos
A atualização da tabela precisa encontrar um cadastro de produtos organizado. NCM e demais informações utilizadas na relação entre item e dado tributário precisam ser tratados como dados estruturais, porque acompanham o produto por diversas etapas da operação.
Imagine, por exemplo, uma fábrica de equipamentos com linhas de produtos semelhantes, peças de reposição, subconjuntos e itens revendidos. Se os cadastros foram criados ao longo de vários anos sem um padrão claro, é possível encontrar itens duplicados ou informações inconsistentes.
Nesse caso, atualizar a Tabela IBPT não corrige automaticamente problemas existentes no cadastro. A empresa continua precisando revisar a qualidade das informações utilizadas para relacionar cada produto à referência adequada.
Essa é uma diferença importante entre automação e organização. A automação reduz tarefas repetitivas, enquanto a qualidade do resultado continua dependendo de cadastros e parametrizações coerentes.
3. Confirme se a atualização chegou ao processo de faturamento
Depois de conferir fonte, vigência e cadastro, o próximo passo é verificar se a informação atualizada chegou ao sistema utilizado para emitir os documentos fiscais. É aqui que muitas empresas descobrem que baixar um arquivo foi apenas uma etapa intermediária.
Um processo baseado em arquivos normalmente envolve obter a tabela, armazená-la, realizar a importação e conferir o resultado. Se alguma dessas etapas ficar pendente, o faturamento pode continuar trabalhando com dados anteriores.
Vale criar uma verificação objetiva dentro da rotina. O responsável pode confirmar a vigência disponível no sistema, testar a relação de alguns produtos e validar se a informação apresentada na emissão está de acordo com a atualização realizada.
Esse procedimento ajuda a reduzir a diferença entre “a tabela foi baixada” e “o faturamento está utilizando os dados atualizados”. Para a gestão, a segunda informação é a que realmente importa.
A partir daqui surge uma questão maior: toda essa organização precisa se refletir no documento que chega ao cliente. Por isso, o próximo passo é entender como a Tabela IBPT participa da nota fiscal e quais cuidados devem ser mantidos nessa etapa.
Como usar a Tabela IBPT na nota fiscal
A Tabela IBPT para NF-e fornece informações usadas na apresentação da carga tributária aproximada ao consumidor. A Lei 12.741/2012 estabelece a informação do valor aproximado dos tributos que influenciam a formação do preço nas vendas ao consumidor, e essa obrigação orienta a utilização desses dados nos documentos correspondentes.
Para a indústria, isso significa que o processo de emissão precisa receber informações confiáveis. O sistema emissor utiliza os dados disponíveis para formar a informação apresentada no documento, conforme o cadastro e as parametrizações adotadas pela empresa.
É importante manter clara a finalidade dessa informação. As alíquotas IBPT utilizadas para demonstrar a carga aproximada ao consumidor não devem ser confundidas com as regras fiscais responsáveis pelo cálculo dos tributos efetivamente incidentes em cada operação.
Uma indústria pode, por exemplo, possuir diferentes regras de ICMS conforme CFOP, estado, cliente e natureza da operação. Ao mesmo tempo, utiliza a Tabela IBPT para atender à apresentação da carga aproximada prevista para o consumidor.
Misturar essas duas camadas aumenta o risco de erros de interpretação. A equipe precisa saber quais informações pertencem à transparência tributária e quais fazem parte da configuração fiscal utilizada no cálculo da operação.
Outro ponto importante é a vigência. Se os tributos aproximados na nota fiscal são alimentados por informações externas que mudam ao longo do tempo, a rotina da empresa precisa prever como essas alterações chegarão ao sistema emissor.
Esse controle fica ainda mais relevante em indústrias com grande quantidade de notas emitidas. Uma falha percebida depois de dezenas ou centenas de documentos gera um volume de conferência muito maior do que uma verificação realizada dentro de um processo preventivo.
Se você quer aprofundar a organização da emissão fiscal e entender melhor os documentos envolvidos nessa rotina, baixe o Guia de Notas e Documentos Fiscais clicando no banner abaixo:
A tabela, portanto, participa de uma cadeia de informações que começa antes da emissão. Cadastro correto, fonte confiável, vigência acompanhada e sistema atualizado ajudam a tornar o faturamento mais organizado.
Quando algum desses pontos falha, o problema costuma aparecer na etapa em que a empresa tem menos tempo disponível para investigar: justamente na hora de faturar. É por isso que vale conhecer os erros mais comuns e seus efeitos na operação.
Erros comuns na Tabela IBPT e os impactos na rotina da indústria
Um dos erros mais frequentes é esquecer de acompanhar a vigência da Tabela IBPT. A empresa faz uma atualização, considera a tarefa encerrada e meses depois descobre que o processo dependia de alguém lembrar de verificar uma nova versão.
Outro problema aparece quando existem vários arquivos da tabela armazenados em pastas, computadores ou planilhas diferentes. Sem uma referência clara, a equipe perde tempo tentando descobrir qual arquivo foi utilizado, quando ocorreu a última atualização e se o conteúdo realmente chegou ao sistema.
Também pode acontecer de a empresa atualizar os dados em um ponto e manter outra etapa trabalhando com informações anteriores. Isso é especialmente delicado quando a organização utiliza mais de uma ferramenta para cadastro, faturamento ou conferência fiscal.
Nesses casos, a falta de integração aumenta a quantidade de verificações necessárias. Cada transferência manual de informação cria mais uma etapa para acompanhar e mais um local onde uma divergência pode permanecer até ser percebida.
A dependência de uma única pessoa também merece atenção. Se apenas um colaborador conhece o processo de atualização, o conhecimento da rotina fica concentrado e a empresa passa a depender da disponibilidade dessa pessoa para uma tarefa que deveria ser recorrente.
Outro erro importante é confundir a carga tributária aproximada apresentada pela Tabela IBPT com as regras tributárias utilizadas pela empresa. Essa confusão pode gerar interpretações incorretas sobre o papel de cada informação e dificultar a análise de problemas fiscais.
Há ainda o efeito de cadastros inconsistentes. Quando NCM e outras informações dos produtos apresentam falhas, a empresa pode executar corretamente a atualização da tabela e ainda assim encontrar divergências nos resultados esperados.
Na prática, esses problemas consomem horas de trabalho. Um colaborador identifica uma inconsistência, outro verifica o cadastro, alguém procura a versão do arquivo e a equipe fiscal precisa conferir se a informação utilizada no documento estava correta.
O efeito financeiro vem do tempo administrativo aplicado em tarefas que poderiam estar mais organizadas e da possibilidade de atrasar o faturamento enquanto a divergência é investigada. Em empresas com grande volume de emissão, minutos adicionais por ocorrência podem se transformar em muitas horas ao longo do mês.
Um exemplo relacionado a esse desafio mais amplo de confiança nas informações tributárias é o caso da Superbull, empresa do segmento de importação de máquinas e equipamentos. A empresa enfrentava dificuldades para entender as regras de tributação e a parametrização de seu sistema anterior, além de lidar com propostas comerciais que apresentavam informações tributárias incorretas.
O problema relatado pela Superbull era mais amplo do que a Tabela IBPT, mas ajuda a mostrar como informações tributárias pouco confiáveis afetam diferentes etapas da operação. Quando o sistema e a parametrização não oferecem clareza, aumenta o esforço necessário para conferir dados e confiar no processo.
Assista à entrevista com a Superbull abaixo e veja como a empresa tratou seus desafios de organização tributária:
Quando uma simples atualização exige procurar arquivos, lembrar versões, consultar pessoas e repetir conferências, quanto do problema está na tabela e quanto está no processo criado ao redor dela? Essa reflexão abre espaço para comparar dois caminhos possíveis de atualização.
Planilha ou integração: como atualizar a Tabela IBPT com menos trabalho manual
A atualização da Tabela IBPT pode ser conduzida por um fluxo baseado em arquivo ou por um fluxo integrado à fonte de dados. Os dois caminhos procuram chegar ao mesmo resultado operacional, mas exigem quantidades diferentes de etapas externas.
No processo baseado em arquivo, alguém precisa acompanhar a atualização, obter a tabela, armazenar o arquivo, realizar a importação e conferir se os novos dados foram aplicados. Quando uma nova versão entra em vigor, a sequência precisa ser executada novamente.
Esse modelo pode atender empresas com rotinas mais simples, desde que existam responsáveis e controles bem definidos. O risco cresce quando a atividade depende de memória individual, arquivos espalhados ou procedimentos que ficaram apenas no conhecimento de quem executa a tarefa.
A lógica pode ser resumida assim:
- Acompanhar a vigência: alguém verifica se existe atualização aplicável e identifica a nova referência.
- Obter o arquivo: a tabela é baixada e armazenada para utilização pela empresa.
- Importar os dados: o arquivo precisa chegar ao sistema que utiliza as informações.
- Conferir o resultado: a equipe valida se a atualização foi aplicada adequadamente.
- Repetir o processo: a rotina volta a acontecer quando houver necessidade de atualização.
A integração Tabela IBPT, por sua vez, reduz parte dessas etapas externas ao permitir que o sistema se comunique com a fonte responsável pelos dados. O projeto De Olho no Imposto disponibiliza uma API oficial, além da possibilidade de obtenção das tabelas.
A API IBPT trabalha com informações relacionadas a produtos e serviços e pode considerar dados como código do produto, NCM, estado e período de vigência. A forma exata como cada sistema utiliza essa integração depende de sua implementação.
Do ponto de vista do gestor, o ganho está na redução do trânsito de arquivos entre pessoas e ferramentas. Quanto menos etapas manuais existirem entre a fonte da informação e o sistema de faturamento, menor tende a ser o esforço de manutenção da rotina.
Isso não elimina a responsabilidade da empresa sobre seus cadastros e parametrizações. Um produto com NCM incorreto continuará exigindo correção, mesmo em um ambiente com integração automática da tabela.
O que muda é a forma como os novos dados chegam ao sistema. Em vez de concentrar a rotina em downloads e importações de planilhas externas, a integração permite aproximar a atualização da própria ferramenta utilizada na gestão.
Essa diferença fica mais importante à medida que a indústria cresce. Quanto maior o volume de cadastros, documentos e pessoas envolvidas, maior costuma ser o custo de manter atividades recorrentes baseadas em transferências manuais de arquivos.
A evolução seguinte, portanto, é observar como um ERP industrial pode conectar Tabela IBPT, cadastro, regras tributárias e emissão de NF-e dentro de uma rotina mais organizada.
Como o Nomus ERP Industrial pode apoiar a gestão da Tabela IBPT e do faturamento
Uma rotina fiscal ganha mais controle quando cadastro, regras, documentos e atualização de informações trabalham de forma integrada. Esse é o contexto em que um sistema de gestão industrial pode reduzir tarefas manuais e diminuir a quantidade de pontos que precisam ser conferidos separadamente.
Um exemplo disso é o Nomus ERP Industrial, que reúne processos de gestão da indústria e permite conectar atividades fiscais ao restante da operação. No caso da Tabela IBPT, a evolução está justamente na forma de trazer os dados para dentro do sistema.
Importação automática da Tabela IBPT via API oficial
A funcionalidade de Importação automática da Tabela IBPT permite que o Nomus ERP Industrial utilize a API oficial para importar os dados, reduzindo a necessidade de realizar a atualização por meio de planilhas externas.
Antes dessa possibilidade, um fluxo baseado em arquivos exigia que alguém acompanhasse a necessidade de atualização, obtivesse a tabela, realizasse sua importação e posteriormente conferisse se os dados estavam disponíveis no sistema.
Com a integração pela API, parte desse caminho externo pode ser incorporada ao ERP. O ganho prático está na redução das etapas manuais envolvidas na atualização e na aproximação entre a fonte das informações e o ambiente utilizado pela empresa.
Financeiramente, esse tipo de automação tende a reduzir horas administrativas dedicadas a tarefas recorrentes de obtenção e movimentação de arquivos. O impacto fica mais perceptível quando a empresa possui volume elevado de produtos e uma rotina fiscal com diversas atividades de conferência.
A integração também ajuda a reduzir a dependência de planilhas externas como etapa intermediária. Ainda assim, a indústria continua responsável por manter seus cadastros e demais parametrizações adequados.
Emissão de NF-e (Nota fiscal eletrônica)
A funcionalidade de Emissão de NF-e permite gerar notas fiscais eletrônicas no próprio sistema, além de trabalhar com o envio de XML e DANFE.

Quando a emissão fica separada do restante da gestão, a equipe precisa transportar informações entre sistemas, conferir dados repetidos e acompanhar possíveis divergências. Esse formato aumenta a quantidade de etapas administrativas envolvidas em cada documento.
Ao integrar a emissão ao ERP, o faturamento passa a trabalhar mais próximo dos cadastros e das demais informações utilizadas pela empresa. Isso reduz retrabalho e ajuda a acelerar o fluxo entre pedido, faturamento e recebimento.
O impacto financeiro aparece principalmente na redução do custo administrativo por documento e no tempo necessário para corrigir problemas que poderiam surgir em processos mais fragmentados. Também há reflexos no caixa quando o faturamento consegue avançar com menos interrupções operacionais.
Regras de tributação
A funcionalidade de Regras de tributação permite configurar regras de ICMS, IPI, PIS e COFINS conforme o CFOP, agilizando a aplicação das parametrizações durante a emissão da NF-e.

Esse recurso atua em uma camada diferente da Tabela IBPT. Enquanto a tabela está ligada à informação aproximada dos tributos apresentada ao consumidor, as regras de tributação auxiliam a estruturar o tratamento fiscal utilizado pela empresa em suas operações.
A centralização dessas regras reduz a necessidade de definir manualmente tributos a cada emissão e diminui a dependência do conhecimento individual de um operador. Para a gestão, isso significa maior padronização da rotina fiscal.
O reflexo financeiro pode aparecer na redução de retrabalho, cancelamentos e cartas de correção, além do apoio à aplicação adequada das regras configuradas para cada operação. A empresa continua precisando manter suas parametrizações revisadas e alinhadas às orientações fiscais aplicáveis.
O ponto mais importante está na conexão entre essas funcionalidades. Tabela IBPT, regras tributárias e emissão de documentos cumprem papéis diferentes, mas fazem parte de uma mesma rotina de faturamento e precisam trabalhar sobre informações organizadas.
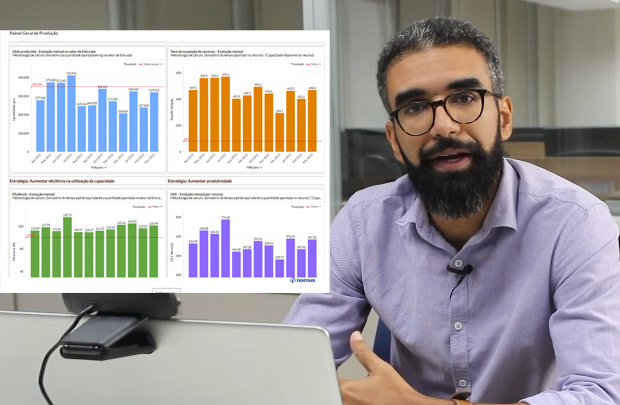
Se você quer conhecer na prática como essas funcionalidades podem funcionar de forma integrada na gestão industrial, assista a uma demonstração do Nomus ERP Industrial:
Acompanhe a Nomus e continue organizando a gestão da sua indústria
Se este conteúdo ajudou você a enxergar a Tabela IBPT dentro de um processo maior de organização fiscal, acompanhe também os materiais técnicos publicados pela Nomus sobre produção, estoque, faturamento, gestão fiscal e ERP industrial.
A organização de uma indústria evolui quando cada processo deixa de depender de improvisos e passa a trabalhar com informações mais claras e integradas. Continue acompanhando nossos conteúdos e aplicando essas melhorias na sua empresa. Vamos em frente!

Autor do Artigo
Rafael Netto
Engenheiro de Produção formado na UFRJ com especializações nas áreas de gestão estratégica, custos, financeira, fiscal e de projetos de software. CEO e fundador da Nomus. Rafael tem mais de 20 anos de experiência como gestor nas áreas de Estratégia, Desenvolvimento de software, Suporte, Implantação, Financeiro, Recursos Humanos, e com implantação de sistemas de PCP e ERP em fábricas de diversos setores, como Alimentos, Metal/mecânico, Plástico, Químico, Farmacêutico, Gráfico, Equipamentos, Náutico, entre outros.
Encontre Rafael Netto nas redes sociais:


Participe! Deixe o seu comentário agora mesmo: